Domain danceandmore.de kaufen?
Wir ziehen mit dem Projekt
danceandmore.de um.
Sind Sie am Kauf der Domain
danceandmore.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain danceandmore.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Output MovementOutput Movement (ESD); Rhythmuseffekt-Plugin; ergänzt Rhythmen zu jedem Eingangssignal in Echtzeit; mehr als 300 Presets; Modulation beliebiger Parameter mit jedem Rhythmus in Echtzeit; rhythmische Modulationen per Sidechain, LFO und Step Sequencer; Flux und Randomizer; Sidechain-Modulation beliebiger Parameter; Effekte wie Filter, EQ, Kompressor, Delay, Reverb und Distortion; XY-Pad149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
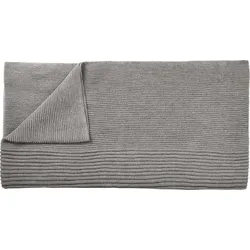
Rhythm Decke hellgrauDie wunderbar weiche Decke Rhytm der Marke Muuto wickelt Sie an kälteren Tagen ein und spendet angenehme Wärme. Interessanterweise: Sie besteht aus 100% Baby-Lama-Wolle - der feinsten Faser, die bei der ersten Schur gewonnen wird. Die Wolle stammt aus Bolivien, wo das Wasser nach dem Scheren zu 100 % gereinigt und zu 75 % wiederverwendet wird. Die Fabrik ist WRAP-zertifiziert. Die Wolle ist extrem leicht, fühlt sich angenehm an und ist atmungsaktiv. Sie hat eine subtile Textur mit einem modernen Look.270,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **

Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
Ähnliche Suchbegriffe für Hypotheken
-
Output MovementOutput Movement (ESD); Rhythmuseffekt-Plugin; ergänzt Rhythmen zu jedem Eingangssignal in Echtzeit; mehr als 300 Presets; Modulation beliebiger Parameter mit jedem Rhythmus in Echtzeit; rhythmische Modulationen per Sidechain, LFO und Step Sequencer; Flux und Randomizer; Sidechain-Modulation beliebiger Parameter; Effekte wie Filter, EQ, Kompressor, Delay, Reverb und Distortion; XY-Pad149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rhythm Decke hellgrauDie wunderbar weiche Decke Rhytm der Marke Muuto wickelt Sie an kälteren Tagen ein und spendet angenehme Wärme. Interessanterweise: Sie besteht aus 100% Baby-Lama-Wolle - der feinsten Faser, die bei der ersten Schur gewonnen wird. Die Wolle stammt aus Bolivien, wo das Wasser nach dem Scheren zu 100 % gereinigt und zu 75 % wiederverwendet wird. Die Fabrik ist WRAP-zertifiziert. Die Wolle ist extrem leicht, fühlt sich angenehm an und ist atmungsaktiv. Sie hat eine subtile Textur mit einem modernen Look.270,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moritz, Ulrich: Rhythm SongsRhythm Songs , "Rhythm Songs" ist ein Buch in inhaltlich gänzlich neuem Format: Durch die außergewöhnliche Verbindung von Bodypercussion und relativer Solmisation werden neue Lernwege und Zugänge zu musikalischem Lernen geschaffen. Mit Rhythmus, Melodie und Harmonie wird gleichberechtigt gespielt, geübt und performt. "Rhythm Songs" sortiert sich nach der Menge der verwendeten Töne und der Erhöhung der Schwierigkeitsgrade auf zwei Ebenen: von einem Ton zu fünf Tönen, von rhythmisch einfacheren zu rhythmisch komplexen Liedern. Durch die spezielle Art der Notation ist es möglich, die Lieder in jeder beliebigen Tonart zu singen, methodische Tipps zu jedem Lied erleichtern deren Erarbeitung. Zusätzlich zu den Liedern finden sich Übungen im Buch, die sowohl der Vertiefung und Übung für die Lehrenden dienen, als auch mit den Lernenden zur Übung verwendet werden können. Auf der im Buch integrierten DVD-ROM befinden sich Videos, in denen die Lieder und ihre motorische Umsetzung präsentiert werden, Playbacks in zwei unterschiedlichen Tonarten sowie ausnotierte Klaviersätze in unterschiedlichen Tonarten. Das Buch bietet: - Lieder und Chants für Schule und Chor, die Bodypercussion mit relativer Solmisation verbinden - Methodische Tipps zur Erarbeitung und Variationsmöglichkeiten für unterschiedliche Gruppen - sowohl für das Selbststudium als auch zur Vertiefung im Unterricht geeignete Übungen - zu jedem Lied passende Playbacks in zwei unterschiedlichen Tonarten - Videos, in denen die Lieder authentisch präsentiert werden - Auskomponierte Klaviersätze zu den Liedern in verschiedenen Tonarten , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 201802, Produktform: Kartoniert, Beilage: KART, Autoren: Moritz, Ulrich~Trimpert, Heike, Seitenzahl/Blattzahl: 180, Keyword: Chor; Gesang; Grundschule; Harmonie; Melodie; Musikschule; Musikunterricht; Rhythmus; Sekundarstufe 1, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Gesang~Lied / Gesang~Singen / Gesang~Musikerziehung~Musikunterricht, Fachkategorie: Musikwissenschaft und Musiktheorie~Unterrichtsmaterialien~Unterricht und Didaktik: Musik, Warengruppe: HC/Musiktheorie/Musiklehre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 294, Breite: 207, Höhe: 15, Gewicht: 570, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.